Dividendos no Simples Nacional: Justiça Federal afasta retenção de 10% de imposto de renda
Dividendos no Simples Nacional: Justiça Federal afasta retenção de 10% de imposto de renda
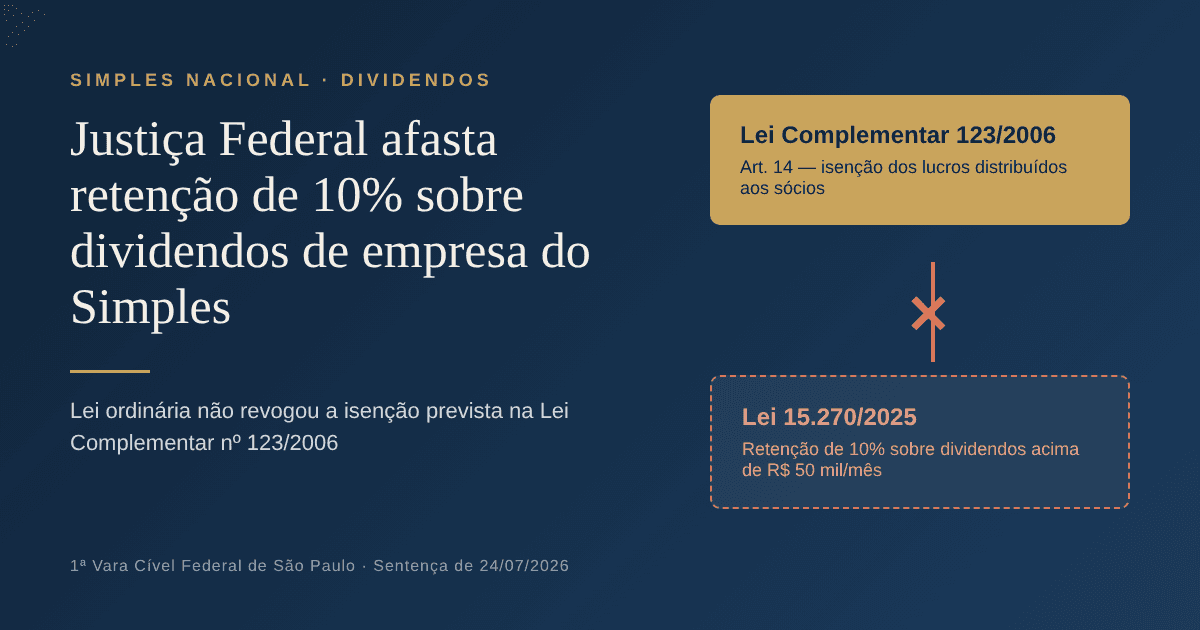
Uma sociedade de advogados optante pelo Simples Nacional obteve na Justiça Federal o direito de distribuir lucros e dividendos a seus sócios sem a retenção de 10% de imposto de renda criada pela Lei nº 15.270/2025. A sentença foi proferida em 24 de julho de 2026 pelo juiz federal Marco Aurélio de Mello Castrianni, da 1ª Vara Cível Federal de São Paulo, no Mandado de Segurança nº 5017323-33.2026.4.03.6100, e foi noticiada pelo JOTA em 29 de setembro de 2026.
Por que existe a discussão
Desde janeiro de 2026, a Lei nº 15.270/2025 exige a retenção de 10% de imposto de renda quando uma mesma empresa paga a uma mesma pessoa física mais de R$ 50 mil em lucros e dividendos no mês (art. 6º-A da Lei nº 9.250/1995).
Até então, a isenção geral dos dividendos estava no art. 10 da Lei nº 9.249/1995, que trata das empresas do lucro real, presumido ou arbitrado. Para as empresas do Simples Nacional, porém, a isenção tem fundamento próprio: o art. 14 da Lei Complementar nº 123/2006.
A Receita Federal, em material de perguntas e respostas divulgado em dezembro de 2025, passou a entender que a nova retenção também alcança as optantes do Simples. Os contribuintes sustentam o contrário: uma lei ordinária não pode revogar nem restringir isenção prevista em lei complementar.
O que a sentença decidiu
O juiz concluiu que a Lei nº 15.270/2025 não revogou nem alterou expressamente a isenção do art. 14 da Lei Complementar nº 123/2006. Assim, a Receita Federal não poderia, por simples ato interpretativo, ampliar o alcance da nova lei para suprimir um benefício que continua em vigor.
Com isso, foi reconhecido o direito da sociedade de não reter o imposto sobre os lucros distribuídos aos sócios. A União já recorreu, e o caso seguirá para o Tribunal Regional Federal da 3ª Região.
Outras decisões sobre o tema
26ª Vara Cível Federal de São Paulo: em fevereiro de 2026, a juíza federal Sílvia Figueiredo Marques suspendeu, em liminar, a mesma retenção para outra sociedade de advogados do Simples, com o fundamento de que isenção garantida por lei complementar não pode ser revogada por lei ordinária.
Supremo Tribunal Federal: o Conselho Federal da OAB ajuizou a Ação Direta de Inconstitucionalidade nº 7.917, sob relatoria do Ministro Nunes Marques, para afastar a nova tributação de dividendos das empresas do Simples Nacional. A ação ainda não foi julgada.
Outras teses: fora do Simples, há decisões que questionam a retenção de 10% por outros fundamentos, como a capacidade contributiva e o chamado efeito degrau.
O que observar
As decisões valem apenas para as partes de cada processo e ainda podem ser revistas pelos tribunais. Enquanto o STF não julgar a ADI nº 7.917, prevalece para a Receita Federal o entendimento de que a retenção se aplica também às empresas do Simples Nacional. Empresas optantes pelo regime que distribuem lucros acima de R$ 50 mil mensais a um mesmo sócio devem acompanhar a evolução do tema.
Fontes: JOTA, "Dividendos: Justiça Federal em São Paulo afasta tributação de empresa do Simples" (29/09/2026); Justiça Federal de São Paulo, Mandado de Segurança nº 5017323-33.2026.4.03.6100; STF, ADI nº 7.917.
Precisa de assessoria jurídica?
Nossa equipe está pronta para analisar o seu caso e indicar o melhor caminho.
Entrar em Contato