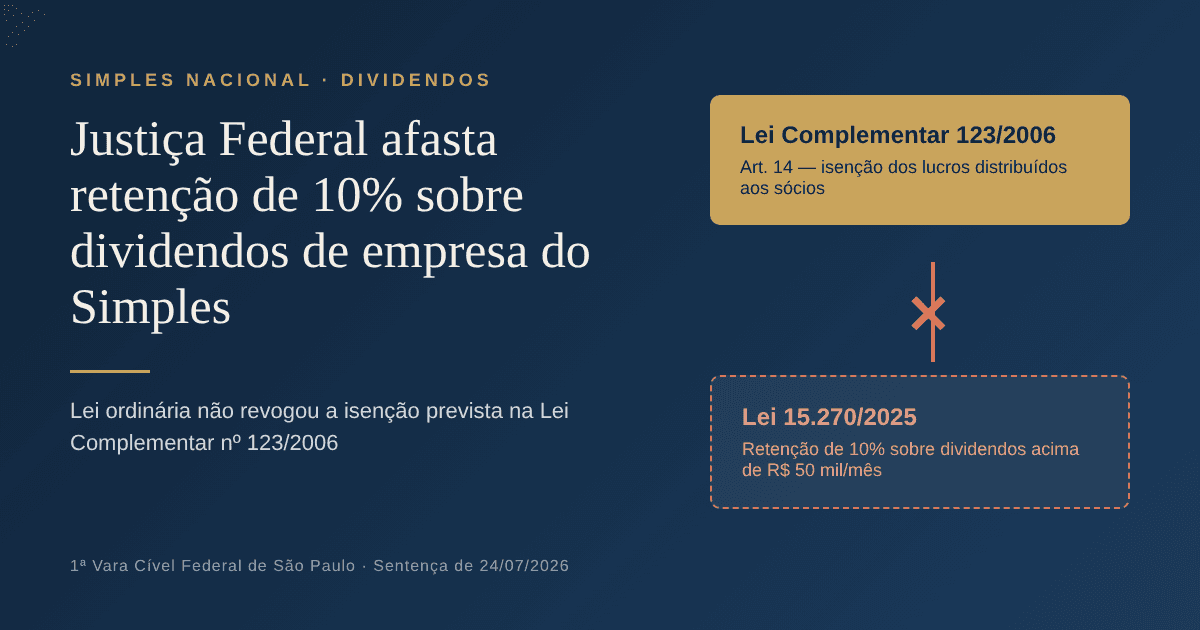
Uma sociedade de advogados optante pelo Simples Nacional conseguiu na Justiça Federal de São Paulo o direito de distribuir lucros e dividendos aos sócios sem a retenção de 10% de imposto de renda criada pela Lei nº 15.270/2025. Em sentença de 24 de julho, a 1ª Vara Cível Federal entendeu que a nova lei não revogou a isenção prevista no art. 14 da Lei Complementar nº 123/2006. A União recorreu, e o tema aguarda julgamento no STF.
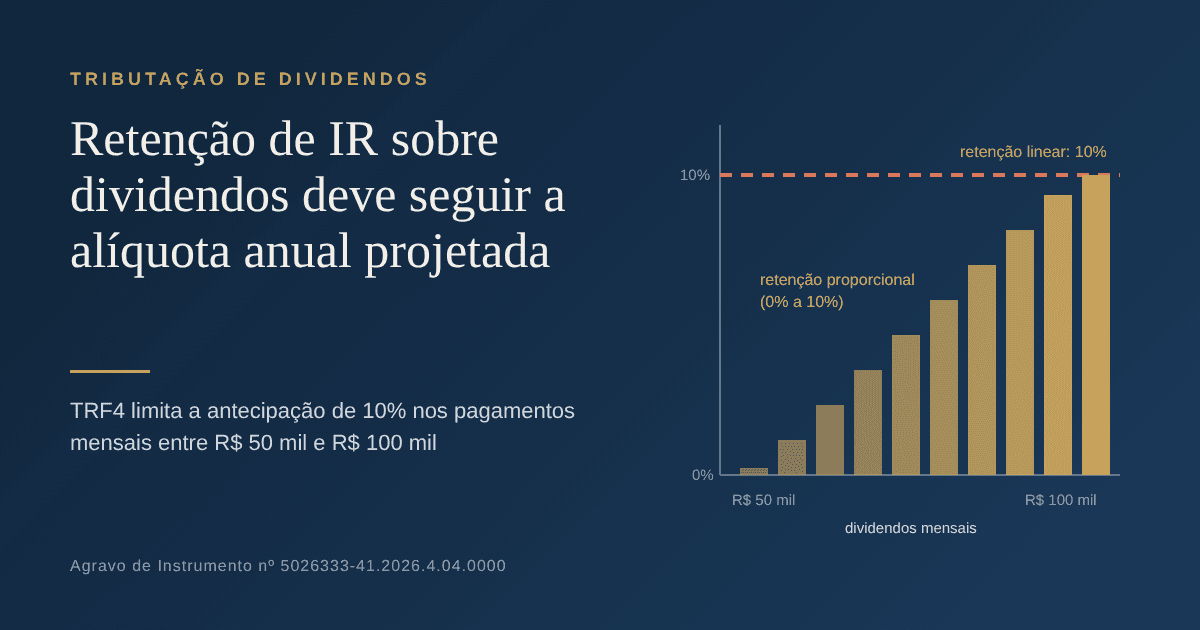
Empresa obtém liminar para reter imposto de renda sobre dividendos pela alíquota anual projetada do sócio, e não pelos 10% fixos previstos na Lei nº 15.270/2025. A decisão é do Desembargador Federal Leandro Paulsen, do TRF4, de 5 de agosto de 2026, no Agravo de Instrumento nº 5026333-41.2026.4.04.0000. Ela vale para distribuições mensais entre R$ 50 mil e R$ 100 mil, faixa em que a alíquota da tributação anual das altas rendas varia de 0% a 10%. Para o relator, antecipar ao Fisco mais do que será devido no ajuste anual viola a capacidade contributiva.
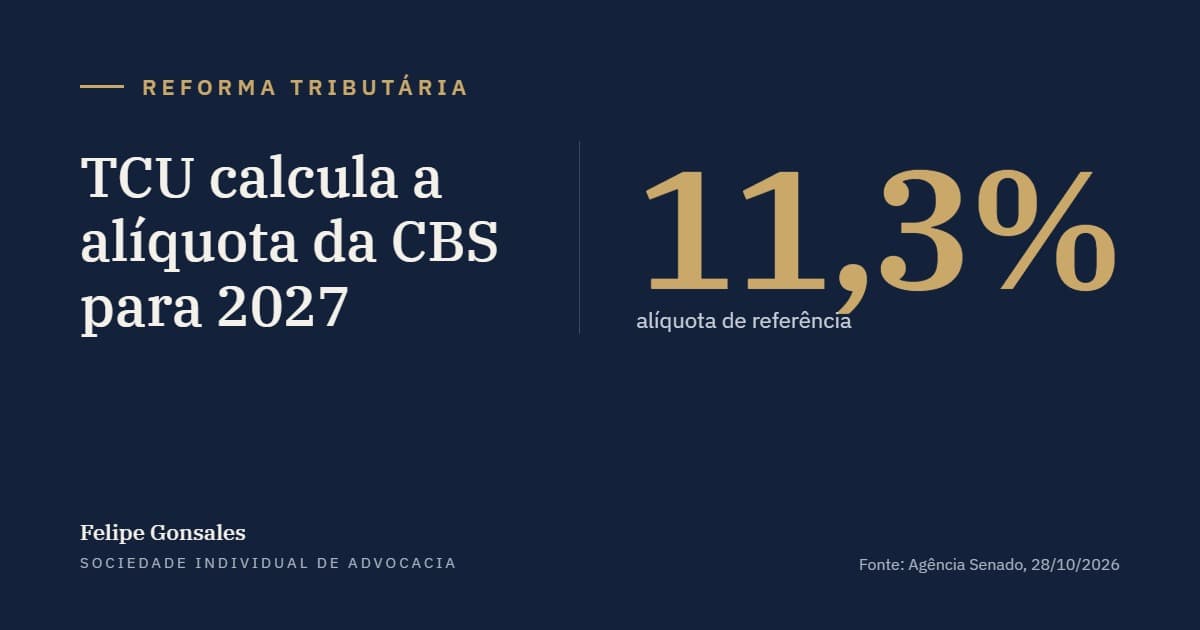
O Tribunal de Contas da União (TCU) aprovou, em 28 de outubro, o cálculo da alíquota de referência da Contribuição sobre Bens e Serviços (CBS) para 2027: 11,3%.