Retenção de IR sobre dividendos: TRF4 limita a antecipação de 10% à alíquota anual projetada
Retenção de IR sobre dividendos: TRF4 limita a antecipação de 10% à alíquota anual projetada
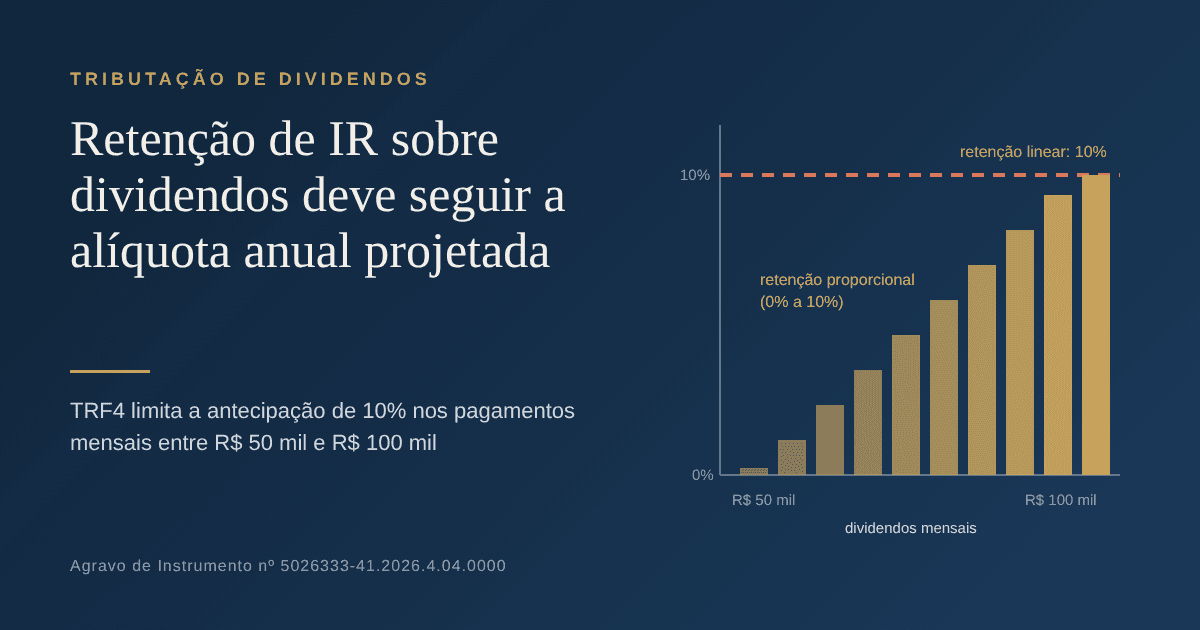
O Tribunal Regional Federal da 4ª Região (TRF4) proferiu, em 5 de agosto de 2026, uma das primeiras decisões relevantes sobre a nova tributação de lucros e dividendos instituída pela Lei nº 15.270/2025. No Agravo de Instrumento nº 5026333-41.2026.4.04.0000, o Desembargador Federal Leandro Paulsen não afastou a retenção na fonte, mas determinou que, nos pagamentos mensais entre R$ 50 mil e R$ 100 mil, ela observe a alíquota que o próprio rendimento, projetado para doze meses, indicaria na tributação anual — e não automaticamente 10%.
O que diz a lei
A Lei nº 15.270/2025 incluiu dois dispositivos na Lei nº 9.250/1995:
Art. 6º-A (tributação mensal): quando uma mesma pessoa jurídica paga a uma mesma pessoa física mais de R$ 50 mil em lucros e dividendos no mês, retém-se 10% de imposto de renda sobre o valor total pago.
Art. 16-A (tributação anual das altas rendas): quem recebe mais de R$ 600 mil por ano sujeita-se a um imposto mínimo cuja alíquota cresce de 0% a 10% pela fórmula alíquota % = (rendimento anual ÷ 60.000) − 10, chegando a 10% a partir de R$ 1,2 milhão. O valor retido no mês é abatido no ajuste anual, e o excesso é restituído.
O descompasso está aí: a retenção mensal é sempre de 10%, enquanto o imposto anual efetivamente devido, para rendas entre R$ 600 mil e R$ 1,2 milhão, fica entre 0% e 10%.
O que o TRF4 decidiu
Para o relator, a retenção mensal é mera antecipação do imposto anual. Se até R$ 600 mil anuais o imposto mínimo é zero e, a partir daí, a alíquota sobe gradualmente até 10%, a retenção tem de espelhar essa mesma lógica, sob pena de se exigir antecipadamente mais do que será devido.
A decisão apontou que reter 10% de quem, ao final do ano, deverá menos:
viola a capacidade contributiva (art. 145, § 1º, da Constituição), pois retira do contribuinte recursos que ficam com o Fisco até a restituição no ano seguinte;
funciona como empréstimo compulsório, tributo que só pode ser instituído por lei complementar e nas hipóteses do art. 148 da Constituição.
O perigo de dano foi reconhecido porque, sem ordem judicial, a empresa pagadora não pode reduzir a retenção sem sofrer sanções, e o sócio fica privado de valores que, presumidamente, não serão devidos.
Com isso, a tutela recursal foi deferida em parte: nos pagamentos mensais entre R$ 50 mil e R$ 100 mil, a retenção deve observar a fórmula alíquota mensal % = (rendimento mensal × 12 ÷ 60.000) − 10, sem prejuízo do ajuste anual.
No caso concreto, o sócio havia recebido R$ 492,5 mil em lucros e dividendos em 2025. Se esse patamar se repetir, a renda anual não alcançará R$ 600 mil e todo o valor retido seria devolvido apenas no ajuste — exatamente a antecipação que a decisão considerou desproporcional.
O que a decisão não fez
Não declarou inconstitucional a tributação de dividendos nem o imposto mínimo anual.
Não afastou a retenção na fonte: apenas ajustou o percentual ao imposto anual presumido.
Não alcança pagamentos acima de R$ 100 mil mensais, para os quais a projeção anual já corresponde à alíquota de 10%.
O relator registrou que o STF, no Tema 833 de repercussão geral, já admitiu a chamada progressividade simples (alíquota única sobre toda a base), o que reforça a validade da fórmula anual.
Alcance e próximos passos
Trata-se de decisão monocrática, em tutela de urgência, com efeitos restritos às partes do processo. O mérito do agravo ainda será julgado pela Turma do TRF4, e a União pode recorrer aos tribunais superiores. Desde então, outras decisões da Justiça Federal adotaram fundamentação semelhante, e há também sentença que afastou integralmente a retenção de 10%, o que indica que o tema seguirá em discussão nos tribunais.
Para empresas e sócios que distribuem lucros acima de R$ 50 mil mensais, o precedente evidencia a importância de acompanhar a evolução da jurisprudência e de avaliar o histórico de distribuições, já que o impacto financeiro da retenção depende da renda anual efetivamente recebida.
Fonte: TRF4, Agravo de Instrumento nº 5026333-41.2026.4.04.0000/RS, decisão de 05/08/2026.
Precisa de assessoria jurídica?
Nossa equipe está pronta para analisar o seu caso e indicar o melhor caminho.
Entrar em Contato